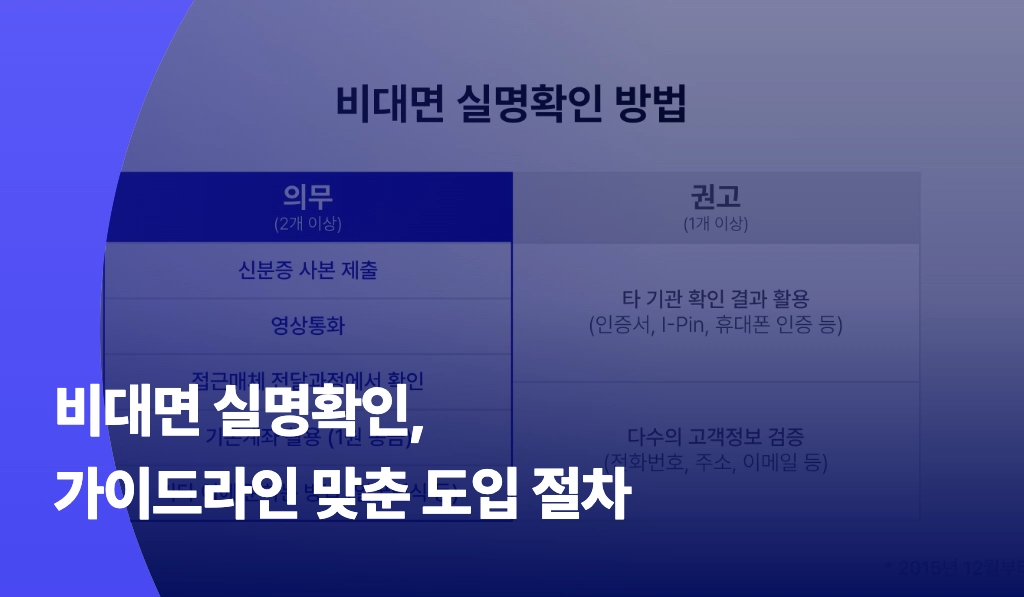
비대면 계좌 개설에서 오랫동안 쓰인 조합은 '신분증 사본 제출'과 '기존 계좌 1원 송금'이었습니다. 그런데 이 방식으로 확인을 마친 계좌가 보이스피싱에 쓰이는 일이 이어지면서, 금융당국은 비대면 실명확인을 더 단단하게 하라고 요구하기 시작했습니다.
이제 금융회사뿐 아니라 비대면으로 고객을 받는 여러 업계가 같은 질문을 받습니다. 신분증이 진짜인지, 그 신분증을 낸 사람이 정말 본인인지 어떻게 확인할 것인가입니다.
이 글에서는 비대면 실명확인에서 무엇이 바뀌었는지, 가이드라인에 맞춰 eKYC 솔루션을 도입하는 절차와 단계별 확인 사항을 정리합니다.
1. 비대면 실명확인, 어디에 빈틈이 있었을까요?
금융위원회가 '금융분야 보이스피싱 대응방안'을 내놓은 것은 2022년 9월입니다. 비대면 거래에서 생기는 보이스피싱 사례가 늘고 피해 규모도 커지자, 기존 확인 방식의 약점을 짚은 것입니다.

문제 | 내용 |
신분증 사본 제출·1원 송금의 취약성 | 신분증 위조와 도용에 약하다는 지적 |
문자 정보 중심의 확인 | 많은 금융회사가 신분증의 글자 정보로 확인해, 사진을 바꾼 위조에 대응하기 어렵고 도용 여부도 가려내기 어려움 |
오픈뱅킹의 위험 | 개인정보를 빼앗기면 오픈뱅킹으로 모든 계좌에 쉽게 접근할 수 있고, 책임이 피해자에게 돌아갈 수 있음 |
결국 글자가 맞는지만 보는 확인으로는 '남의 진짜 신분증'을 쓰는 경우를 막기 어렵다는 것이 핵심입니다.

2. 정부는 무엇을 권고했을까요?
대응방안에 담긴 권고는 두 축입니다.
권고 | 내용 |
신분증 진위확인시스템 활용 | 신분증 사본 제출로 본인을 확인할 때는 금융결제원의 '신분증 진위확인시스템'을 반드시 활용 |
얼굴인식 시스템 도입 | 기존 계좌 1원 송금 같은 방식을 대신할 얼굴인식 시스템 도입을 권장. 금융결제원 신분증 안면인식 공동시스템(안면인증+라이브니스)이 2024년 1월부터 운영 중이며, 이용 여부는 금융회사가 정함 |
얼굴인식 시스템은 신분증 이미지와 거래하는 사람의 얼굴을 실시간으로 대조해 신분증 도용을 막습니다. 진위확인시스템이 '신분증이 진짜인지'를 본다면, 얼굴인식은 '그 신분증의 주인이 맞는지'를 봅니다. 둘을 함께 써야 신원 확인이 단단해집니다.
이 구성은 금융권에만 해당하지 않습니다. 통신업처럼 비대면 본인인증 과정의 범죄를 막아야 하는 업계라면 모두 검토할 만합니다.
휴대폰 개통은 이미 이 방향으로 바뀌었습니다. 2026년 7월 6일부터 이동통신 3사와 알뜰폰의 대면·비대면 신규 개통과 번호이동에 신분증 사진과 실제 얼굴을 대조하는 안면인증이 단계적으로 시행되고 있습니다. 안면인증이 어려우면 모바일 신분증 앱이나 당일 발급한 주민등록초본으로 대신할 수 있습니다.
3. 가이드라인에 맞춘 eKYC 도입 절차 5단계

❶ 정부 권고사항부터 확인하기
솔루션을 비교하기 전에 금융위원회 권고와 최신 비대면 실명확인 가이드라인을 먼저 확인합니다.
대응방안은 금융권 기업과 은행에 신분증 진위확인 시스템과 얼굴인식 시스템 도입을 권고했습니다. 가이드라인은 이후에도 바뀔 수 있으니 도입 시점의 개정 내용을 함께 확인하세요. 권고 내용을 기준으로 삼아야 공급사를 고를 때 빠지는 항목이 없습니다.
❷ 신분증 OCR 인식 정확도 보기
신분증 OCR은 카메라로 찍거나 스캔한 신분증 이미지에서 글자를 찾아 컴퓨터가 다룰 수 있는 텍스트로 바꾸는 기술입니다. 인식이 정확할수록 고객이 같은 신분증을 여러 번 다시 찍는 번거로움이 줄고, 뒤이은 진위확인도 빠르고 믿을 만해집니다.
❸ 진위확인에 금융결제원 시스템을 쓰는지 확인하기
금융결제원 시스템을 활용하면 글자 정보뿐 아니라 사진까지 함께 대조할 수 있어 사진 위변조를 가려내는 데 효과적입니다. 흐름은 이렇습니다.
1.
실물 신분증에서 개인정보를 안전하게 추출합니다.
2.
추출한 정보가 금융결제원으로 전달됩니다.
3.
행정정보공동이용센터를 거쳐 신분증 발급기관으로 전송됩니다.
4.
발급기관 DB와 맞춰 보고 진위를 확인합니다.
❹ 얼굴인증의 용량과 효율 따지기
얼굴인증은 사람마다 다른 얼굴의 특징점을 데이터로 만들어 인증에 쓰는 방식이라, 셀피를 찍는 정도의 간단한 동작으로 본인 여부를 확인할 수 있습니다. 다만 고객이 쓰는 모바일 기기의 사양은 제각각이므로, 어떤 환경에서도 안정적으로 돌아가는지 솔루션의 용량과 효율을 살펴봐야 합니다. 성능은 아래에서 설명할 FAR과 FRR로 판단합니다.
❺ 자체 엔진과 레퍼런스, 데모로 검증하기
•
공급사가 직접 개발한 AI 엔진을 쓰는지, 유지보수와 성능 개선을 꾸준히 하는지
•
같은 업계에 구축한 사례가 있는지
•
필요하면 BMT나 데모 시연으로 도입 전에 기술과 성능을 직접 검증
4. 얼굴인증 성능은 FAR과 FRR로 읽습니다
지표 | 뜻 | 높으면 생기는 문제 |
FAR(False Acceptance Rate, 오인식률) | 등록되지 않은 사람을 등록된 사람으로 잘못 받아들이는 비율 | 타인을 본인으로 인정해 명의·신분 도용 위험이 커짐 |
FRR(False Rejection Rate, 오거부율) | 등록된 사람을 등록되지 않은 사람으로 잘못 거부하는 비율 | 진짜 고객이 인증에 실패해 불편을 겪음 |
두 지표는 한쪽을 낮추면 다른 쪽이 올라가는 관계라 균형을 맞추는 것이 중요합니다. 비대면 본인확인에서는 FAR을 낮게 유지하면서 FRR을 적정 수준으로 조절하는 것이 성능 평가의 기준이 됩니다. 도용을 막는 것이 우선이지만, 진짜 고객이 너무 자주 거부되지 않도록 조율해야 한다는 뜻입니다.
5. 유스비 eKYC로 가이드라인에 맞춘 본인확인 구성하기
유스비는 AI 기업 알체라의 자회사이자 RegTech 전문기업으로, 금융·핀테크 사업자를 위한 eKYC를 제공합니다.
1) 신분증 확인과 얼굴 대조를 한 흐름으로
신분증 OCR(주민등록증·운전면허증·여권·외국인등록증 4종)과 진위확인을 한 번에 구축하고, 사본판별, 얼굴 1:1 매칭, 라이브니스, 전자여권 NFC, 1원 계좌 인증 중 필요한 단계를 골라 더할 수 있습니다. 금융실명법의 비대면 인증 기준에 맞춘 보안 인증이 가능합니다.
2) 고객사 환경에 맞춘 연동
API·SDK·eKYC 형태로 제공하고 RESTful API로 연동합니다. 고객사 시스템과 인증 범위를 확인한 뒤 연동 방식을 함께 설계하며, 전담 기술 인력이 초기 세팅부터 테스트, 안정화까지 지원합니다.
3) 금융서비스 수준의 보안
•
보안 요건에 따라 SaaS와 온프레미스 중 선택
•
ISMS 자발적 취득 후 4년 연속 갱신, 코스콤 금융 클라우드에서 데이터 관리
•
통신 구간 TLS 1.3, 데이터 AES-256 암호화
•
인증 목적을 달성한 개인정보는 일 단위 삭제 배치로 관리
비대면 실명확인은 '진짜 신분증'과 '진짜 주인'을 함께 확인하세요
보이스피싱 대응방안 이후 비대면 실명확인의 기준은 신분증의 글자를 맞춰 보는 데서, 신분증의 진위와 제출자의 얼굴까지 확인하는 쪽으로 옮겨 갔습니다. 정부 권고를 기준으로 OCR, 진위확인, 얼굴인증 성능을 차례로 점검하고, 데모로 직접 검증한 뒤 도입하세요.
비대면 실명확인 가이드라인에 맞춰 신분증 진위확인과 얼굴 대조를 구성하고 싶다면 유스비와 상담해 보세요!